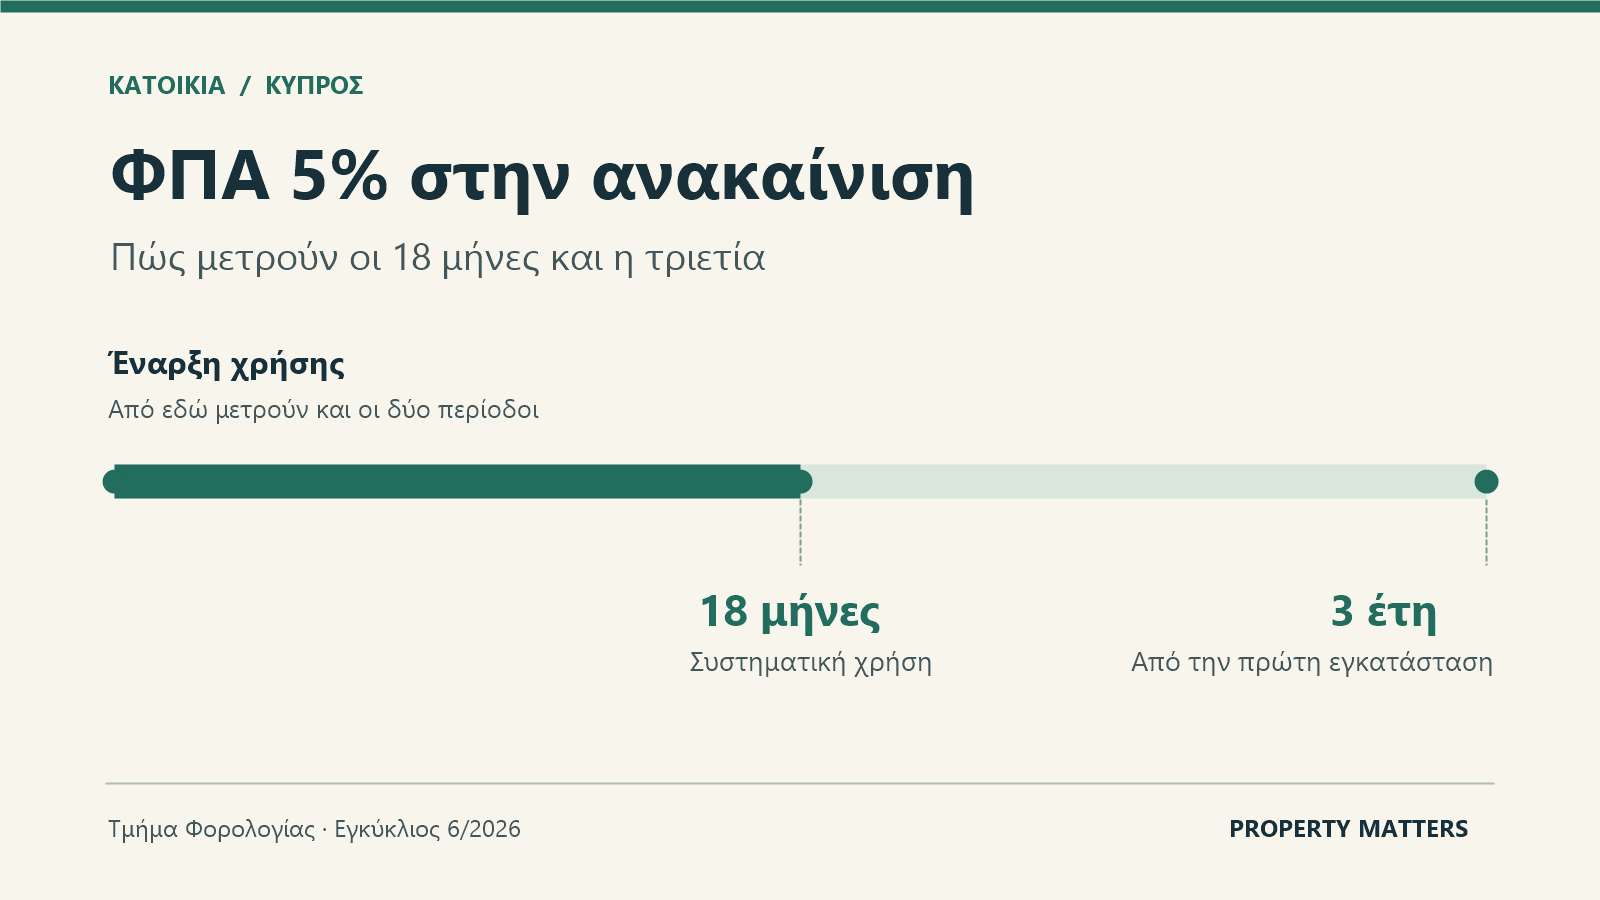
Πριν συγκρίνεις δύο προσφορές για ανακαίνιση, βρες πότε άρχισε να χρησιμοποιείται πραγματικά το σπίτι και ζήτησε ξεχωριστές αξίες για εργασία και υλικά. Στην Κύπρο ο ΦΠΑ 5% μπορεί να εφαρμοστεί σε επιλέξιμες εργασίες ανακαίνισης ή επισκευής ιδιωτικής κατοικίας όταν έχει συμπληρωθεί τριετία από την πρώτη εγκατάσταση και τεκμηριώνονται τουλάχιστον 18 μήνες συστηματικής χρήσης. Το ποσοστό των υλικών επηρεάζει το ποσό του τιμολογίου που θα χρεωθεί με 5%. Τμήμα Φορολογίας, Εγκύκλιος 6/2026
Από ποια ημερομηνία αρχίζει η τριετία;
Η εγκύκλιος της 11ης Νοεμβρίου 2026 εξηγεί την εφαρμογή των κανόνων που ισχύουν από την 1η Σεπτεμβρίου 2026. Η αφετηρία είναι η ημερομηνία που άρχισε η ουσιαστική και τακτική χρήση του σπιτιού, για παράδειγμα με ιδιοκατοίκηση ή μίσθωση. Εφόσον η χρήση αποδειχθεί συστηματική για τουλάχιστον 18 μήνες, η τριετία υπολογίζεται από εκείνη την αρχική ημερομηνία. Οι δύο περίοδοι τρέχουν παράλληλα. Ένα σπίτι μπορεί να έχει παραδοθεί ή αποπερατωθεί εδώ και χρόνια και η τριετία να εκκρεμεί επειδή η πραγματική χρήση άρχισε αργότερα. Διάταγμα Κ.Δ.Π. 102/2026
Δύο παραδείγματα με ημερομηνίες
Σταθερή κατοίκηση από 1 Οκτωβρίου 2023. Αν το σπίτι χρησιμοποιείται συστηματικά από εκείνη την ημέρα, το 18μηνο συμπληρώνεται στις 31 Μαρτίου 2025 και η τριετία στις 30 Σεπτεμβρίου 2026. Τον Νοέμβριο του 2026 πληρούνται και οι δύο χρονικές προϋποθέσεις.
Τρεις μήνες κατοίκησης, μετά 15 μήνες κενό. Αν το ίδιο σπίτι χρησιμοποιήθηκε από 1 Οκτωβρίου έως 31 Δεκεμβρίου 2023, έμεινε αχρησιμοποίητο για τους επόμενους 15 μήνες και χρησιμοποιείται συστηματικά από 1 Απριλίου 2025, η νέα περίοδος συμπληρώνει 18 μήνες στις 30 Σεπτεμβρίου 2026. Η τριετία μετρά από την 1η Απριλίου 2025 και ολοκληρώνεται στις 31 Μαρτίου 2028. Τα παραδείγματα είναι ενδεικτικά και ακολουθούν τη μέθοδο του Παραρτήματος Β. Εγκύκλιος 6/2026, Παράρτημα Β
Τι γίνεται αν αλλάξει ο ενοικιαστής ή μείνει για λίγο κενό;
Η Φορολογία εξετάζει αν υπήρχε πραγματική, τακτική χρήση σε μία ενιαία περίοδο, με βάση τον προορισμό του ακινήτου. Ένα προσωρινό κενό ανάμεσα σε μισθώσεις ή η αλλαγή ενοικιαστή μπορεί να συμβιβάζεται με τη συστηματική χρήση, εφόσον τα στοιχεία δείχνουν συνέχεια στην αξιοποίηση. Η εγκύκλιος δίνει παράδειγμα όπου έγινε δεκτό τρίμηνο κενό ανάμεσα σε δύο μισθώσεις. Η κρίση εξαρτάται από τις συνθήκες του ακινήτου. Περιστασιακές επισκέψεις σε ένα κατά τα άλλα κενό σπίτι δεν αρκούν. Εγκύκλιος 6/2026, Παράρτημα Α
Ποια αποδεικτικά χρειάζονται;
Η εγκύκλιος αναφέρει ως παραδείγματα τα στοιχεία κατανάλωσης ηλεκτρικού ρεύματος και τα ενοικιαστήρια συμβόλαια. Κράτησε λογαριασμούς που δείχνουν κατανάλωση σε διαδοχικές περιόδους και, αν το σπίτι νοικιαζόταν, τα συμβόλαια με τις ημερομηνίες κάθε μίσθωσης. Ένα έγγραφο παράδοσης ή ένας τίτλος βοηθά να τεκμηριώσεις το ιστορικό του ακινήτου. Για τη συστηματική χρήση χρειάζονται στοιχεία που δείχνουν τι συνέβαινε στο σπίτι κατά την επίμαχη περίοδο. Ο Έφορος μπορεί να ζητήσει πρόσθετα στοιχεία και ο επαγγελματίας που χρεώνει 5% οφείλει να τηρεί τεκμηρίωση. Εγκύκλιος 6/2026, ενότητα 2 · Ερμηνευτική Εγκύκλιος 199, παρ. 7