Ο εκτιμητής και σύμβουλος ανάπτυξης ακινήτων εξηγεί στο PropertyMatters γιατί η επενδυτική βιωσιμότητα δεν εξασφαλίζει από μόνη της προσιτή κατοικία. Το κόστος γης, η χρηματοδότηση, οι ανάγκες Λεμεσού και Λευκωσίας και οι παρεμβάσεις που προτείνει.
Συνέντευξη στο PropertyMatters
Περισσότερες πωλήσεις ακινήτων δεν σημαίνουν κατ’ ανάγκην ότι περισσότεροι άνθρωποι μπορούν να αποκτήσουν σπίτι. Αυτό είναι το μέτρο με το οποίο ο Πόλυς Κουρουσίδης προτείνει να κρίνεται η κυπριακή κτηματαγορά, μεταφέροντας τη συζήτηση από τα ρεκόρ συναλλαγών στο κόστος της κατοικίας και στις πραγματικές δυνατότητες των νοικοκυριών.
Στη συνέντευξή του στο PropertyMatters, ο εκτιμητής και σύμβουλος ανάπτυξης ακινήτων παρουσιάζει με συγκεκριμένα, ενδεικτικά παραδείγματα γιατί το build-to-rent μπορεί να είναι βιώσιμο για τον επενδυτή χωρίς να είναι αυτομάτως προσιτό για τον ενοικιαστή. Για ένα διαμέρισμα επενδυτικού κόστους €220.000, υπολογίζει απαιτούμενο ενοίκιο περίπου €1.146 τον μήνα, με τις παραδοχές απόδοσης και εξόδων που αναλύει στην απάντησή του.
Από τη γη και τις καθυστερήσεις αδειοδότησης μέχρι τη μακροπρόθεσμη χρηματοδότηση και την αξιοποίηση κενών κτιρίων, περιγράφει τις αλλαγές που θεωρεί αναγκαίες. Παράλληλα, ξεχωρίζει τις ανάγκες κάθε πόλης και εξηγεί γιατί η απόφαση αγοράς πρώτης κατοικίας πρέπει να αρχίζει από τον οικογενειακό προϋπολογισμό, όχι από το μέγιστο δάνειο που εγκρίνει μια τράπεζα.
Πίσω από τα ρεκόρ των πωλήσεων
Στην πρόσφατη αρθρογραφία σας θέσατε το ενδεχόμενο τα πωλητήρια του 2026 να ξεπεράσουν το ρεκόρ του 2007. Πέρα από τον αριθμό των συναλλαγών, ποιοι δείκτες δείχνουν αν η σημερινή άνοδος στηρίζεται σε υγιή ζήτηση; Πού εντοπίζετε τις σημαντικότερες διαφορές, αλλά και τους κινδύνους, σε σχέση με τότε;
Η κυπριακή κτηματαγορά διανύει μια ιδιαίτερα δυναμική περίοδο και το ενδεχόμενο το 2026 να πλησιάσει ή να ξεπεράσει το ιστορικό ρεκόρ συναλλαγών του 2007 αξίζει προσοχής. Ωστόσο, ο αριθμός των πωλητηρίων δεν αρκεί για να αξιολογήσουμε την υγεία της αγοράς. Πρέπει να εξετάζουμε τη σχέση τιμών και εισοδημάτων, την πιστωτική επέκταση, την προέλευση της ζήτησης, τις αποδόσεις των επενδύσεων και τη δυνατότητα των νοικοκυριών να αποκτήσουν κατοικία.
Σε σχέση με το 2007, σήμερα λειτουργούμε σε αυστηρότερο τραπεζικό και εποπτικό πλαίσιο, ενώ η διεθνής ζήτηση και τα ίδια κεφάλαια διαδραματίζουν σημαντικό ρόλο. Ο κίνδυνος, όμως, παραμένει: οι τιμές μπορεί να αποσυνδεθούν από την αγοραστική δύναμη των Κυπρίων. Η πραγματική επιτυχία της κτηματαγοράς δεν μετριέται μόνο από το πόσα ακίνητα πωλούνται, αλλά και από το πόσοι άνθρωποι μπορούν να αποκτήσουν κατοικία.
Η κατοικία που λείπει από την αγορά
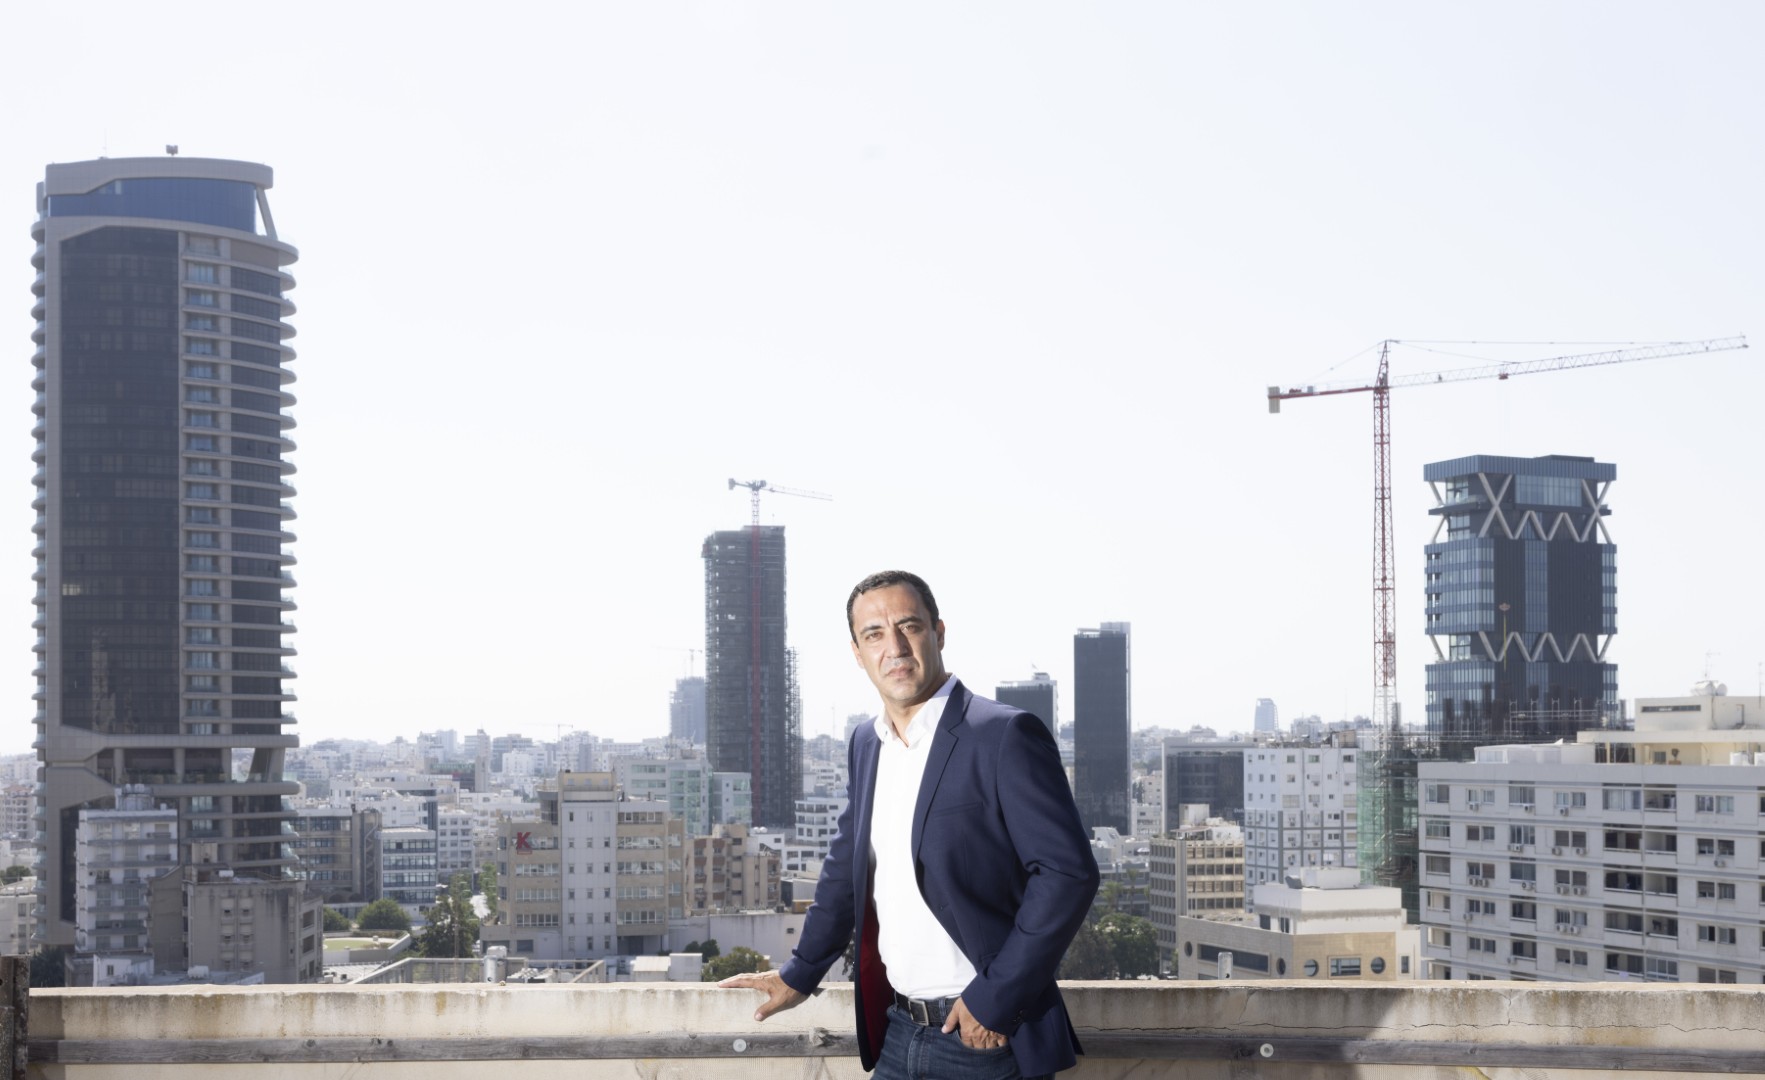
Στη Λευκωσία και τη Λεμεσό, τις δύο μεγαλύτερες πόλεις της Κύπρου, ποιες στεγαστικές ανάγκες μένουν σήμερα περισσότερο ακάλυπτες και ποιους αφορούν; Τι τύποι κατοικιών, σε ποιες περιοχές και σε ποιο εύρος τιμών αγοράς ή ενοικίων θα ανταποκρίνονταν στις δυνατότητες των εργαζομένων και των οικογενειών της πόλης;
Η μεγαλύτερη ακάλυπτη ανάγκη αφορά τα νοικοκυριά μεσαίου εισοδήματος, τα νεαρά ζευγάρια και τους εργαζομένους που δεν δικαιούνται κοινωνική στέγαση αλλά δυσκολεύονται να ανταποκριθούν στις τιμές της αγοράς. Στη Λεμεσό, η διεθνής ζήτηση και το υψηλό κόστος γης επιτείνουν το πρόβλημα. Χρειάζονται λειτουργικά διαμερίσματα ενός και δύο υπνοδωματίων σε περιοχές με πρόσβαση σε εργασία, σχολεία και συγκοινωνίες.
Στη Λευκωσία υπάρχουν περισσότερες δυνατότητες, μεταξύ άλλων στη Λακατάμια, στο Δάλι και στο Γέρι, καθώς και μέσω αναζωογόνησης υφιστάμενων περιοχών. Ως στόχους προσιτότητας θα έθετα, ανάλογα με πόλη και χαρακτηριστικά, τιμές αγοράς περίπου €160.000–€220.000 και ενοίκια €650–€900. Αυτά είναι επιθυμητά επίπεδα και όχι σημερινές αντιπροσωπευτικές αγοραίες τιμές. Ειδικά στη Λεμεσό απαιτούνται παρεμβάσεις στο κόστος γης και στην παραγωγή κατοικιών.
Ο λογαριασμός μιας οικιστικής ανάπτυξης
Έχετε εμπειρία σε εκτιμήσεις και μελέτες βιωσιμότητας μεγάλων έργων. Για μια οικιστική ανάπτυξη που απευθύνεται σε νοικοκυριά μεσαίου εισοδήματος, ποια μεγέθη κρίνουν αν μπορεί να προχωρήσει; Με ένα ενδεικτικό παράδειγμα, πόσο επηρεάζουν την τελική τιμή η γη, η κατασκευή, η χρηματοδότηση και οι καθυστερήσεις;
Η βιωσιμότητα μιας ανάπτυξης καθορίζεται κυρίως από τη γη, την κατασκευή, τη χρηματοδότηση και τον χρόνο. Ας εξετάσουμε ένα ενδεικτικό έργο 10 διαμερισμάτων συνολικού κόστους €2 εκατομμυρίων: €450.000 για γη, €1.200.000 για κατασκευή, €125.000 για μελέτες, άδειες και επαγγελματικές αμοιβές και €225.000 για χρηματοδότηση και λοιπά έξοδα.
| Κατηγορία κόστους | Ποσό | Ποσοστό |
|---|---|---|
| Αγορά γης | €450.000 | 22,5% |
| Κατασκευαστικό κόστος | €1.200.000 | 60% |
| Μελέτες, άδειες και επαγγελματικές αμοιβές | €125.000 | 6,25% |
| Χρηματοδότηση και λοιπά έξοδα | €225.000 | 11,25% |
| Σύνολο | €2.000.000 | 100% |
Κατανομή συνολικού κόστους
- Γη 22,5%
- Κατασκευή 60%
- Μελέτες 6,25%
- Λοιπά 11,25%
Το μέσο κόστος ανέρχεται σε €200.000 ανά διαμέρισμα πριν από το επιχειρηματικό κέρδος και τον ΦΠΑ πώλησης. Με υποθετικό κέρδος 15% επί του κόστους, η απαιτούμενη μέση τιμή πώλησης φθάνει τις €230.000, πλέον τυχόν εφαρμοστέου ΦΠΑ. Αν μια καθυστέρηση αυξήσει το συνολικό κόστος κατά 5%, προστίθενται €100.000, δηλαδή €10.000 ανά διαμέρισμα πριν από το κέρδος.
Η προσιτή κατοικία είναι πρωτίστως ζήτημα κόστους παραγωγής. Η μείωση του κόστους γης, η επιτάχυνση της αδειοδότησης και η αξιοποίηση πολεοδομικών κινήτρων μπορούν να επηρεάσουν ουσιαστικά την τελική τιμή.
«Η προσιτή κατοικία είναι πρωτίστως ζήτημα κόστους παραγωγής.»
Άλλη χρηματοδότηση για πώληση, άλλη για ενοικίαση
Ποιος συνδυασμός ιδίων κεφαλαίων, τραπεζικού δανεισμού και προπωλήσεων μπορεί να στηρίξει σήμερα μια οικιστική ανάπτυξη στην Κύπρο με διαχειρίσιμο κίνδυνο; Τι αλλάζει στη χρηματοδότηση όταν οι κατοικίες διακρατούνται για μακροχρόνια ενοικίαση αντί να πωλούνται, και υπάρχει περιθώριο συμμετοχής θεσμικών επενδυτών σε αυτό το μοντέλο;
Μια οικιστική ανάπτυξη χρειάζεται ισορροπία ιδίων κεφαλαίων, τραπεζικού δανεισμού και προπωλήσεων. Ενδεικτικά, ίδια κεφάλαια 25%–35% μπορούν να συνδυαστούν με δανεισμό και εισροές από προπωλήσεις, ανάλογα με τους όρους της τράπεζας και την πρόοδο του έργου. Οι προπωλήσεις μειώνουν τον εμπορικό κίνδυνο.
Στη μακροχρόνια ενοικίαση, αντίθετα, τα κεφάλαια επιστρέφουν σταδιακά μέσω ενοικίων. Απαιτούνται μακροπρόθεσμη χρηματοδότηση, περισσότερα υπομονετικά κεφάλαια και προσεκτικός έλεγχος της καθαρής απόδοσης. Υπάρχει περιθώριο για θεσμικούς επενδυτές, εφόσον διαμορφωθεί σταθερό πλαίσιο. Η παραχώρηση κρατικής γης με μακροχρόνια μίσθωση μπορεί να μειώσει το αρχικό κόστος και να καταστήσει βιώσιμα έργα με προσιτά ενοίκια.
Το build-to-rent και το όριο της προσιτότητας
Θα μπορούσε το build-to-rent, δηλαδή η οργανωμένη ανάπτυξη κατοικιών για μακροχρόνια ενοικίαση και επαγγελματική διαχείριση, να πετύχει στην Κύπρο και ειδικά στη Λεμεσό; Σε ένα ενδεικτικό έργο, ποιο ενοίκιο θα απαιτούνταν για επαρκή καθαρή απόδοση, αφού υπολογιστούν συντήρηση, διαχείριση και περίοδοι χωρίς ενοικιαστή, και θα ήταν προσιτό σε ένα νοικοκυριό μεσαίου εισοδήματος;
Το build-to-rent μπορεί να πετύχει, ιδιαίτερα στη Λεμεσό, αρκεί να διακρίνουμε την επενδυτική βιωσιμότητα από την κοινωνική προσιτότητα. Για διαμέρισμα συνολικού επενδυτικού κόστους €220.000, με στόχο καθαρής ετήσιας απόδοσης 5% και παραδοχή ότι λειτουργικά έξοδα, διαχείριση και κενές περίοδοι απορροφούν 20% των ακαθάριστων ενοικίων, απαιτείται μηνιαίο ενοίκιο περίπου €1.146. Ο υπολογισμός είναι ενδεικτικός, πριν από φόρους και χρηματοοικονομικά έξοδα.
Αυτό το ενοίκιο δεν είναι εύκολα προσιτό για ένα νοικοκυριό μεσαίου εισοδήματος. Χρειάζεται, επομένως, μείωση του αρχικού κόστους με κρατική γη, κατάλληλα πολεοδομικά κίνητρα και μακροπρόθεσμα κεφάλαια. Ο στόχος δεν είναι απλώς περισσότερα ακίνητα προς ενοικίαση, αλλά κατοικίες που μπορούν πράγματι να ενοικιάσουν οι εργαζόμενοι.
Κίνητρα με μετρήσιμο στεγαστικό αποτέλεσμα
Πέρα από το build-to-rent ως επιχειρηματικό μοντέλο, υπάρχει και το ομώνυμο κυβερνητικό σχέδιο κινήτρων. Πώς κρίνετε τον σχεδιασμό του; Ποιες δεσμεύσεις για το ύψος και τη διάρκεια των προσιτών ενοικίων χρειάζονται, ώστε τα κίνητρα να παράγουν σταθερό στεγαστικό όφελος και όχι μόνο περισσότερα ακίνητα προς ενοικίαση;
Η λογική των κινήτρων για αύξηση της προσφοράς είναι σωστή. Το κρίσιμο, όμως, είναι η κοινωνική ανταποδοτικότητα: όταν το κράτος παραχωρεί πρόσθετα δικαιώματα ανάπτυξης, πρέπει να εξασφαλίζει μετρήσιμο και διαρκές όφελος για τους πολίτες.
Θα υποστήριζα δεσμεύσεις προσιτών ενοικίων για μεγαλύτερη διάρκεια, ενδεικτικά 10-15 έτη, με σαφείς κανόνες αναπροσαρμογής και ελέγχου. Η προσιτότητα δεν πρέπει να ορίζεται μόνο ως ποσοστιαία έκπτωση από το αγοραίο ενοίκιο, αλλά και σε συνάρτηση με το διαθέσιμο εισόδημα. Χρειάζεται, επίσης, δημοσιοποίηση των εγκρίσεων, των ολοκληρωμένων κατοικιών και των πραγματικών δικαιούχων. Η αποτελεσματικότητα ενός σχεδίου μετριέται από τις προσιτές κατοικίες που παραδίδονται, όχι από τα κίνητρα που εξαγγέλλονται.
Περισσότερα σπίτια μέσα σε δύο έως τρία χρόνια
Έχετε υποστηρίξει την αύξηση της προσφοράς ως απάντηση στο στεγαστικό. Για την Κύπρο, ποια παρέμβαση θα μπορούσε να προσθέσει τις περισσότερες προσιτές κατοικίες μέσα στα επόμενα δύο έως τρία χρόνια: νέες αναπτύξεις, αξιοποίηση κενών κτιρίων ή μετατροπή άλλων χρήσεων σε κατοικία; Ποιο είναι το βασικό εμπόδιο και ποιος πρέπει να αναλάβει την επίλυσή του;
Σε ορίζοντα δύο έως τριών ετών, δεν αρκούν οι νέες κατασκευές. Η ταχύτερη προσέγγιση είναι ο συνδυασμός αξιοποίησης κενών κτιρίων, μετατροπής κατάλληλων επαγγελματικών χώρων σε κατοικίες και επιτάχυνσης ώριμων οικιστικών έργων. Οι αλλαγές χρήσης πρέπει να γίνονται με απλούστερες διαδικασίες, χωρίς εκπτώσεις στην ασφάλεια και στην ποιότητα.
Παράλληλα, η κρατική και δημοτική γη μπορεί να αξιοποιηθεί με συμπράξεις δημόσιου και ιδιωτικού τομέα. Το βασικό εμπόδιο είναι η πολυπλοκότητα και η διάρκεια των διαδικασιών. Η κεντρική κυβέρνηση, οι Επαρχιακοί Οργανισμοί Αυτοδιοίκησης και οι τοπικές αρχές πρέπει να αναλάβουν συγκεκριμένους στόχους και χρονοδιαγράμματα. Δεν αρκεί να ανακοινώνουμε σχέδια: πρέπει να γνωρίζουμε πόσες κατοικίες θα παραδώσουν και πότε. Για αυτό χρειάζεται ένας αρμόδιος οργανισμός που θα οργανώσει και να επιβλέπει αυτή την διαδικασία.
Πυκνότερες πόλεις, καλύτερες υποδομές
Τι χρειάζεται να αλλάξει στον πολεοδομικό σχεδιασμό και στις υποδομές της χώρας μας ώστε να μπορεί να στεγάσει περισσότερους ανθρώπους χωρίς να επιβαρυνθεί περαιτέρω η καθημερινότητά τους; Πού θα είχε νόημα μεγαλύτερη οικιστική πυκνότητα και πώς πρέπει να κατανέμεται το κόστος των αναγκαίων υποδομών μεταξύ κράτους, τοπικής αυτοδιοίκησης και επιχειρηματιών ανάπτυξης ακινήτων;
Πρέπει να κινηθούμε προς πιο συμπαγείς πόλεις, με μεγαλύτερη οικιστική πυκνότητα εκεί όπου υπάρχουν ή μπορούν να αναπτυχθούν επαρκείς υποδομές. Επιλεγμένες περιοχές κοντά σε πανεπιστήμια, χώρους εργασίας, κύριους άξονες και μέσα μαζικής μεταφοράς μπορούν να δεχθούν πρόσθετη δόμηση.
Η αύξηση της πυκνότητας πρέπει να συνδέεται με δρόμους, αποχετευτικά δίκτυα, σχολεία, πράσινο και δημόσιες συγκοινωνίες. Το κράτος και η τοπική αυτοδιοίκηση οφείλουν να χρηματοδοτούν τις βασικές δημόσιες υποδομές, ενώ οι επιχειρηματίες ανάπτυξης να συνεισφέρουν αναλογικά όταν επωφελούνται από πρόσθετα δικαιώματα. Μέρος της υπεραξίας από αυξήσεις συντελεστών θα μπορούσε να κατευθύνεται σε υποδομές και προσιτή κατοικία. Χρειαζόμαστε όχι μόνο περισσότερη δόμηση, αλλά καλύτερα σχεδιασμένες πόλεις.
«Χρειαζόμαστε όχι μόνο περισσότερη δόμηση, αλλά καλύτερα σχεδιασμένες πόλεις.»
Τέσσερις πόλεις, διαφορετικές ανάγκες
Τι διαφορετικές ανάγκες βλέπετε σήμερα σε Λεμεσό, Λάρνακα, Πάφο και Λευκωσία και πώς θα έπρεπε να επηρεάζουν το είδος των νέων αναπτύξεων; Με την εμπειρία σας και σε έργα μεικτής χρήσης, πού θα επιλέγατε κατοικίες, πού επαγγελματικούς χώρους και πού συνδυασμό τους, ώστε η επένδυση να απαντά σε πραγματική ζήτηση;
Κάθε πόλη έχει διαφορετική οικονομική και δημογραφική βάση. Στη Λεμεσό η ισχυρή διεθνής επιχειρηματική δραστηριότητα στηρίζει γραφεία και κατοικίες, αλλά δημιουργεί ιδιαίτερα έντονη ανάγκη για προσιτά διαμερίσματα εργαζομένων. Στη Λευκωσία, οι υπηρεσίες, ο δημόσιος τομέας και τα πανεπιστήμια δημιουργούν ευκαιρίες για μικτές αναπτύξεις και οργανωμένη φοιτητική στέγαση.
Στη Λάρνακα διακρίνω προοπτικές για κατοικίες, με προσοχή ώστε η αυξανόμενη ζήτηση να μη διαβρώσει την προσιτότητα. Στην Πάφο η διεθνής και τουριστική ζήτηση ευνοεί παραθεριστικές κατοικίες, αλλά χρειάζεται επαρκής προσφορά για τον μόνιμο πληθυσμό. Η επιλογή κατοικιών, γραφείων ή μικτών χρήσεων πρέπει να βασίζεται στη διατηρήσιμη τοπική ζήτηση και όχι απλώς στις πρόσκαιρες τάσεις.
Το μάθημα της κρίσης και η αξία της ρευστότητας
Ξεκινήσατε τη δική σας εταιρεία το 2009 και γνωρίζετε την αγορά τόσο ως εκτιμητής όσο και ως σύμβουλος ανάπτυξης ακινήτων αλλά και σαν επενδυτής. Ποιο μάθημα από εκείνη την περίοδο επηρεάζει περισσότερο τις αποφάσεις σας σήμερα; Μπορείτε να αναφέρετε μια περίπτωση όπου η εκτίμηση του κινδύνου σάς οδήγησε να αλλάξετε τον σχεδιασμό ενός έργου ή να μην προχωρήσετε;
Ξεκίνησα τη δική μου εταιρεία το 2009, όταν η κτηματαγορά είχε ήδη αρχίσει να αισθάνεται τις συνέπειες της διεθνούς χρηματοπιστωτικής κρίσης. Το σημαντικότερο μάθημα είναι ότι μια επένδυση δεν πρέπει να βασίζεται αποκλειστικά στην προσδοκία αύξησης των τιμών. Πρέπει να αντέχει και σε δυσμενέστερα σενάρια.
Στις μελέτες βιωσιμότητας εξετάζουμε χαμηλότερες τιμές πώλησης, υψηλότερο κατασκευαστικό κόστος, αυξημένα επιτόκια και μεγαλύτερους χρόνους απορρόφησης. Η ρευστότητα είναι εξίσου σημαντική με την αξία της περιουσίας. Σε αρκετές περιπτώσεις, η ορθότερη προσέγγιση είναι η προσαρμογή του μείγματος χρήσεων, του μεγέθους των μονάδων ή του χρονοδιαγράμματος. Δεν θα ήταν σωστό να αποδώσω εδώ συγκεκριμένη απόφαση σε συγκεκριμένο έργο χωρίς να παρουσιάσω επιβεβαιωμένα στοιχεία. Η σωστή επενδυτική απόφαση είναι μερικές φορές να μην προχωρήσεις.
Πρώτη κατοικία: η δόση που αντέχει ο προϋπολογισμός
Έχετε τονίσει τη σημασία της σωστής χρονικής στιγμής σε μια αγορά ακινήτου. Για έναν νέο άνθρωπο που εξετάζει την πρώτη του κατοικία, ποιοι οικονομικοί έλεγχοι πρέπει να προηγηθούν της απόφασης; Πότε η αγορά είναι βιώσιμη επιλογή και πότε η ενοικίαση ή η αναμονή μπορεί να είναι συνετότερη, ακόμη κι αν εγκρίνεται το στεγαστικό δάνειο;
Για έναν νέο άνθρωπο, το πρώτο ερώτημα δεν είναι πόσο δάνειο εγκρίνει η τράπεζα, αλλά ποια δόση μπορεί να εξυπηρετεί χωρίς να υποβαθμίζεται η ποιότητα ζωής του. Ως γενικός οδηγός, το συνολικό κόστος στέγασης καλό είναι να μην υπερβαίνει περίπου το 30%–35% του καθαρού εισοδήματος, ανάλογα με τις λοιπές υποχρεώσεις.
Ένα δάνειο €200.000 για 25 χρόνια με υποθετικό επιτόκιο 4% έχει μηνιαία δόση περίπου €1.056, χωρίς ασφάλειες και λοιπά έξοδα. Χρειάζονται επίσης ίδια κεφάλαια, αποθεματικό ασφαλείας και σταθερότητα εισοδήματος. Αν η δόση πιέζει υπερβολικά τον προϋπολογισμό ή η αγορά εξαντλεί τις αποταμιεύσεις, η ενοικίαση ή η αναμονή μπορεί να είναι συνετότερη. Η καλύτερη στιγμή αγοράς δεν είναι απαραίτητα όταν ανεβαίνει η αγορά, αλλά όταν ο αγοραστής είναι οικονομικά έτοιμος.